No Tema 1.393, a Primeira Seção definiu que sem citação válida não se forma relação processual capaz de seguir contra espólio ou sucessores.
A Primeira Seção do Superior Tribunal de Justiça estabeleceu, sob o rito dos recursos repetitivos (Tema 1.393), que o redirecionamento da execução fiscal contra o espólio ou os sucessores só é admitido quando o falecimento do contribuinte ocorre depois de ele ter sido devidamente citado nos autos.
A tese vinculante confirma a linha já adotada pelas turmas de direito público do STJ e busca padronizar a jurisprudência dos tribunais locais. Com a definição, podem voltar a tramitar recursos especiais e agravos que estavam suspensos à espera do precedente qualificado.
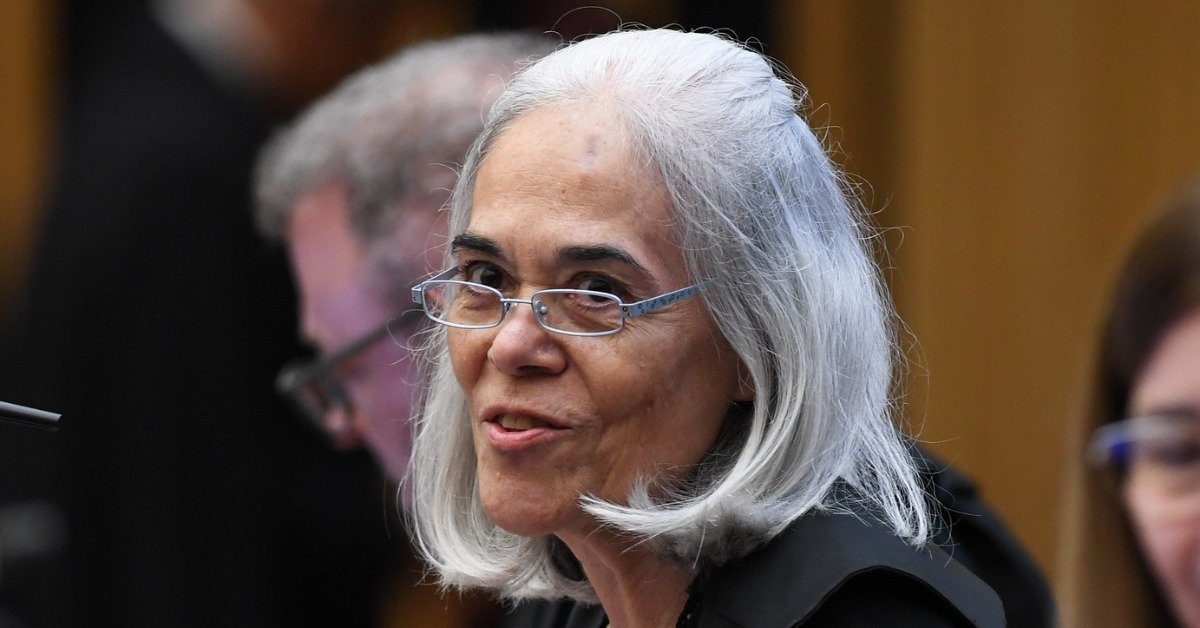
Relatora do repetitivo, a ministra Maria Thereza de Assis Moura destacou que o julgamento não discute se o espólio responde pelas dívidas do morto — ponto que tem previsão legal e personalidade processual, ainda que o espólio não tenha personalidade jurídica. A controvérsia era outra: se o processo já ajuizado contra o falecido pode seguir, com simples emenda da inicial, ou se a Fazenda precisa ajuizar nova execução contra o polo passivo correto.
A relatora lembrou que a legislação permite emenda e substituição da Certidão de Dívida Ativa até o julgamento de eventuais embargos, mas o STJ restringe essa alteração a defeitos formais (Súmula 392). Também citou o Tema 1.350, segundo o qual a Fazenda não pode substituir a CDA para incluir, complementar ou modificar o fundamento legal do crédito. A identificação do devedor, afirmou, é requisito do título executivo; quando o executado já está morto, a regularização não se resolve por emenda com base no artigo 321 do CPC.
No voto inicial, a ministra chegou a admitir o aditamento quando o crédito tivesse sido constituído em vida e a morte ocorresse depois do ajuizamento, ainda que antes da citação. Prevaleceu, porém, o voto-vista do ministro Benedito Gonçalves. A relatora reformulou o voto e acompanhou a tese de que o processo executivo, lastreado em título constituído unilateralmente pela administração tributária, não pode ser instaurado contra pessoa morta. Sem formação prévia da relação processual, não há redirecionamento ao espólio ou aos sucessores.
Na prática, se o óbito ocorre antes da citação válida, a execução não segue no mesmo feito. Se o devedor já foi citado e morre depois, admite-se a sucessão processual pelo espólio ou, após a partilha, pelos herdeiros, nos limites da herança.
Os paradigmas são os Recursos Especiais 2.237.254 e 2.227.141, originários de Santa Catarina. A Jurinews aponta leitura do acórdão no REsp 2.237.254. Fontes especializadas registram julgamento unânime após a retificação do voto da relatora.
A decisão reduz o risco de execuções fiscais propostas contra quem já não tinha capacidade processual e exige da Fazenda controle prévio sobre a existência do devedor no momento da citação — sem afastar, por si só, a responsabilidade sucessória prevista no Código Tributário Nacional.