Primeira Seção estabelece duas teses sobre custas processuais e restituição de tributos, com impacto em ações judiciais envolvendo consumidores e governos estaduais.
Brasília, 19 de outubro de 2026 — O Superior Tribunal de Justiça (STJ) estabeleceu que os estados devem pagar honorários advocatícios e custas processuais referentes ao período em que contribuintes estavam protegidos por decisões judiciais que afastavam as tarifas de transmissão e distribuição da base de cálculo do ICMS incidente sobre a energia elétrica.
A decisão foi tomada pela Primeira Seção, sob o rito dos recursos repetitivos, no julgamento do Tema 1.429.
O colegiado também definiu que contribuintes que recolheram integralmente o imposto, apesar de possuírem decisões judiciais favoráveis, não podem exigir a restituição dos valores com fundamento na modulação de efeitos do Tema 986.
Entenda a controvérsia
A discussão envolve a Tarifa de Uso do Sistema de Transmissão (Tust) e a Tarifa de Uso do Sistema de Distribuição (Tusd), componentes das cobranças relacionadas ao fornecimento de energia elétrica.
Em 2024, ao julgar o Tema Repetitivo 986, o STJ reconheceu que essas tarifas integram a base de cálculo do ICMS.
Entretanto, o tribunal estabeleceu regras de transição para preservar situações jurídicas constituídas sob entendimento jurisprudencial anterior, considerando como marco a data de 27 de março de 2017.
Essa modulação gerou novas controvérsias sobre quem deveria pagar os custos das ações judiciais e em quais circunstâncias seria possível obter a devolução de tributos.
Estados devem arcar com honorários
A primeira tese estabelecida pelo STJ determina que os estados sejam responsabilizados pelos ônus sucumbenciais correspondentes ao período em que os contribuintes foram beneficiados pela exclusão das tarifas da base de cálculo do imposto.
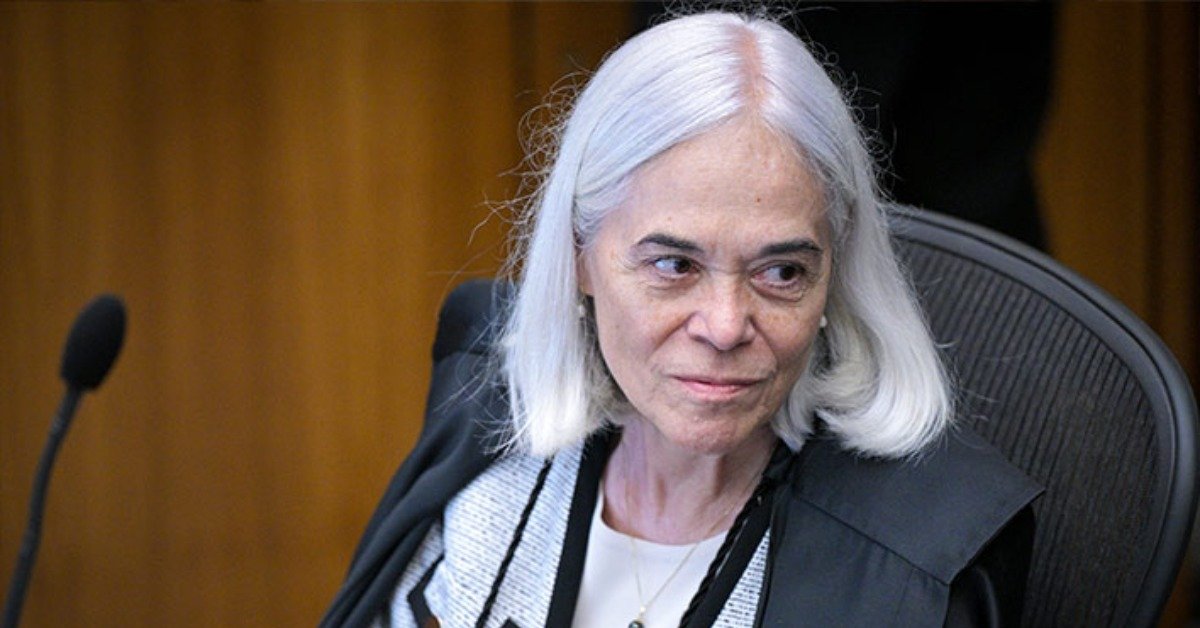
A ministra Maria Thereza de Assis Moura, relatora do julgamento, destacou que a modulação dos efeitos de uma decisão judicial interfere diretamente na distribuição dos encargos processuais.
O entendimento considera que os contribuintes recorreram ao Judiciário com fundamento na jurisprudência então existente, não sendo adequado atribuir automaticamente a eles os custos das ações.
Restituição do ICMS tem limites
A segunda tese trata dos contribuintes que, mesmo possuindo decisões judiciais provisórias favoráveis, continuaram recolhendo integralmente o ICMS.
Segundo o STJ, essas pessoas não são beneficiadas pela modulação estabelecida no Tema 986 e não possuem direito à devolução dos valores com base nessa regra.
A proteção foi direcionada aos contribuintes que efetivamente deixaram de recolher o tributo, amparados por decisões judiciais anteriores ao marco temporal definido.
Impactos para a advocacia e os contribuintes
O julgamento oferece parâmetros para a solução de controvérsias que estavam pendentes de definição no Judiciário.
Para a advocacia tributária, o precedente esclarece a responsabilidade pelo pagamento dos honorários de sucumbência, especialmente nas ações afetadas pela mudança de orientação jurisprudencial.
Para os contribuintes, a decisão reforça a importância de distinguir a existência de uma decisão judicial favorável do efetivo recolhimento do tributo.
A aplicação das teses dependerá das circunstâncias de cada processo e do enquadramento nas condições estabelecidas pelo STJ.
Processos voltam a tramitar
Com a definição do Tema 1.429, os recursos especiais e agravos em recurso especial que estavam suspensos aguardando o julgamento poderão retomar sua tramitação.
Por se tratar de precedente qualificado, as teses deverão orientar o julgamento de casos semelhantes, observadas as particularidades de cada ação.