Tema 1.228 estabelece que pessoas físicas responsáveis por serviços notariais e registrais não se enquadram na definição legal de contribuinte; CNPJ não altera essa conclusão
A Primeira Seção do Superior Tribunal de Justiça (STJ) definiu, em julgamento de recursos repetitivos, que a contribuição social do salário-educação não pode ser exigida da pessoa física que exerce serviço notarial ou registral. O entendimento integra o Tema 1.228 e foi divulgado pelo tribunal nesta quarta-feira (18).
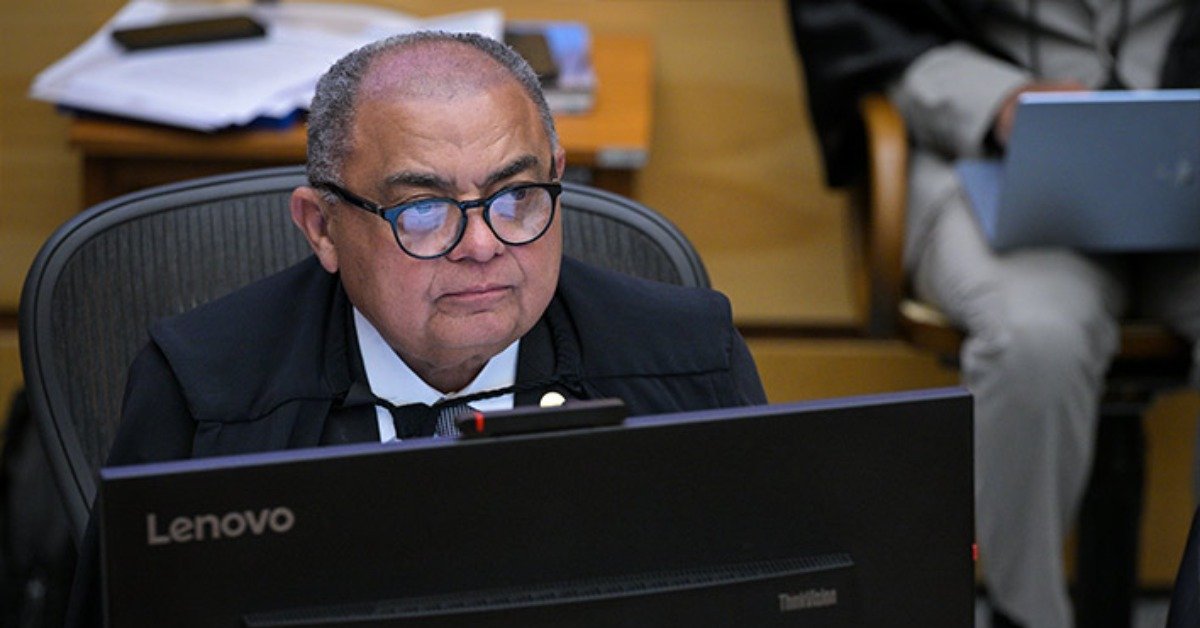
A tese afasta a inclusão desses profissionais entre os contribuintes previstos na legislação do tributo. A decisão foi tomada por maioria, sob relatoria do ministro Teodoro Silva Santos. Conforme o cadastro oficial do repetitivo, os recursos foram julgados em 20 de agosto de 2026, com acórdãos publicados em 9 de outubro.
O que estava em discussão
O salário-educação financia programas e ações da educação básica pública. A controvérsia envolvia a cobrança de 2,5% sobre a folha de pagamento dos empregados contratados pelos titulares das serventias.
A Fazenda Nacional sustentava que os titulares deveriam ser tratados como empresas para esse recolhimento. No REsp 2.068.273, o STJ rejeitou o recurso fazendário, preservando o entendimento do Tribunal Regional Federal da 4ª Região favorável às pessoas físicas responsáveis pelos serviços.
Por que a cobrança foi afastada
O tribunal distinguiu a atividade cartorária da atividade empresarial. Embora o serviço tenha organização privada, sua natureza é pública e seu exercício decorre de delegação estatal.
Outro fundamento foi a existência de regras específicas para definir os contribuintes do salário-educação. A equiparação a empresas prevista para contribuições previdenciárias não pode ser transportada automaticamente para essa cobrança. O STJ também afastou o uso de analogia para ampliar uma obrigação tributária não prevista expressamente.
A existência de CNPJ vinculado ao cartório não transforma o titular em pessoa jurídica nem cria, por si só, uma empresa autônoma.
Alcance da tese
Por ter sido fixado sob o rito dos repetitivos, o entendimento deve orientar o julgamento de processos semelhantes. Segundo a comunicação do STJ, os casos suspensos em razão da controvérsia podem voltar a tramitar.
A decisão trata especificamente do salário-educação exigido da pessoa física que exerce serviço notarial ou registral. Não representa uma dispensa geral dos tributos relacionados à atividade cartorária nem uma ordem automática de restituição a todos os titulares.