Decisão unânime limita o desconto mensal sobre distribuições superiores a R$ 50 mil e inferiores a R$ 100 mil, preservando o ajuste anual do imposto
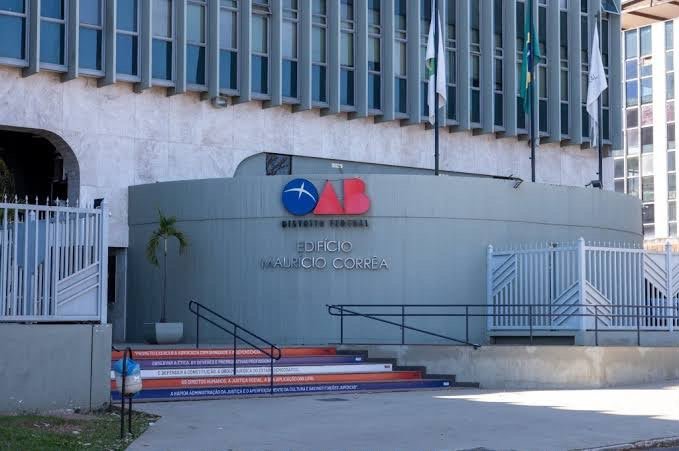
A Ordem dos Advogados do Brasil Seccional Distrito Federal (OAB-DF) obteve vitória parcial na 13ª Turma do Tribunal Regional Federal da 1ª Região (TRF1) em ação que questiona a tributação de lucros e dividendos distribuídos por sociedades de advogados. Por unanimidade, o colegiado concedeu parcialmente uma liminar para limitar a retenção do Imposto de Renda na faixa de pagamentos mensais superiores a R$ 50 mil e inferiores a R$ 100 mil.
Nesses casos, o percentual retido deverá acompanhar a alíquota da tributação mínima anual projetada a partir do rendimento mensal, em lugar da aplicação uniforme de 10%. A medida alcança as fontes pagadoras e os contribuintes substituídos pela OAB-DF no processo, nos termos do acórdão.
O voto foi proferido pela juíza federal convocada Hind Ghassan Kayath. O acórdão foi assinado eletronicamente em 2 de novembro de 2026.
Retenção proporcional ao rendimento
A controvérsia envolve a Lei nº 15.270/2025, que instituiu novas regras de tributação sobre lucros e dividendos. Segundo o acórdão, a retenção mensal funciona como antecipação da tributação mínima anual, cuja alíquota cresce de zero a 10% para rendimentos entre R$ 600 mil e R$ 1,2 milhão por ano.
Para a Turma, exigir antecipadamente 10% de quem recebe valores mensais entre R$ 50 mil e R$ 100 mil pode gerar uma retenção superior ao imposto projetado pelo próprio rendimento. O entendimento considerou os princípios constitucionais da capacidade contributiva e da progressividade.
A decisão determina o cálculo do percentual pela fórmula: [(rendimento mensal × 12 ÷ 60.000) − 10]%. O limite considera os pagamentos realizados por uma mesma pessoa jurídica a uma mesma pessoa física no mês.
Como exemplo de aplicação da fórmula, uma distribuição mensal de R$ 75 mil resulta em alíquota de 5%, com retenção de R$ 3.750, em vez dos R$ 7.500 correspondentes ao desconto de 10%. O ajuste anual permanece obrigatório, inclusive para considerar outros rendimentos e pagamentos de fontes distintas.
Impacto no fluxo financeiro
Ao reconhecer a urgência da medida, a relatora destacou que o excesso retido durante 2026 somente seria recomposto após a declaração de ajuste do exercício de 2027. Até lá, os contribuintes ficariam privados da disponibilidade desses recursos.
O voto também observou que, sem proteção judicial, as fontes pagadoras não poderiam reduzir a retenção sem se expor a sanções. A limitação concedida busca preservar a arrecadação do imposto projetado e evitar a antecipação excessiva.
Vitória parcial e provisória
A OAB-DF havia solicitado uma medida mais ampla: o afastamento da retenção na fonte e da tributação mínima anual sobre lucros e dividendos distribuídos por sociedades de advogados, além da suspensão de condições da regra de transição.
O TRF1 manteve o indeferimento da liminar quanto aos demais pedidos. A decisão, portanto, preserva a tributação e concede proteção específica para a faixa mensal delimitada pelo colegiado.
O tribunal também reconheceu, para o exame da liminar, a atuação da OAB-DF como substituta processual dos advogados que recebem os rendimentos. A extensão dessa substituição quanto às sociedades, na condição de responsáveis pela retenção, ficou reservada ao juízo de origem.
O julgamento tem natureza provisória e não encerra o mandado de segurança nem resolve definitivamente a constitucionalidade da nova tributação. O recurso foi parcialmente acolhido, e o agravo interno foi considerado prejudicado pelo julgamento colegiado.