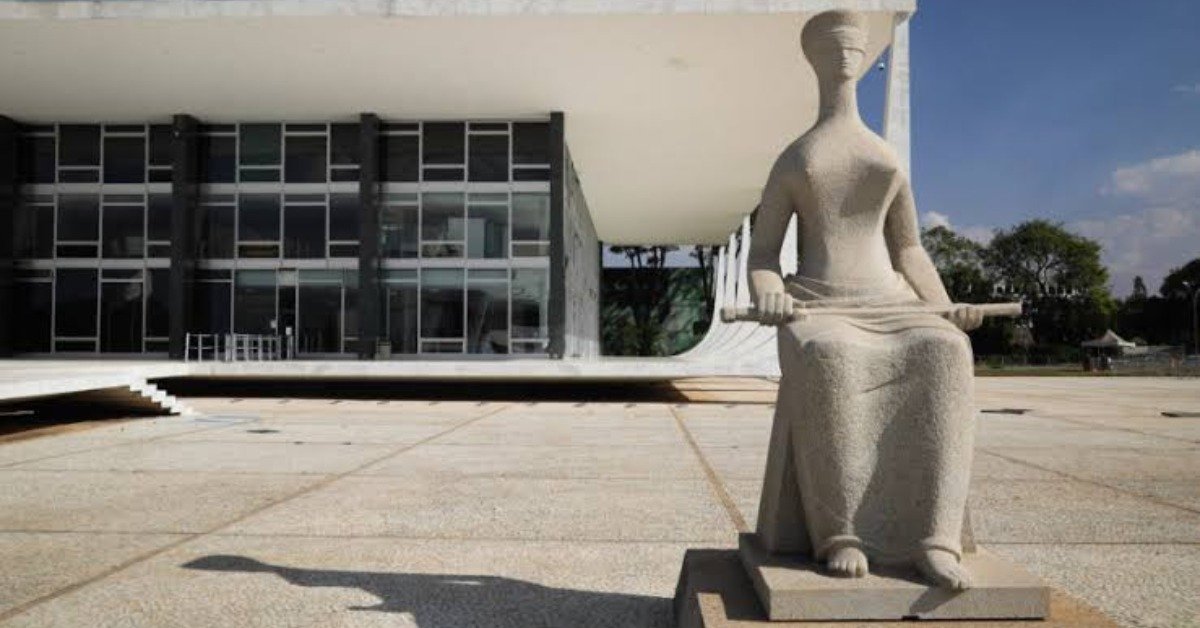
Supremo fixa entendimento com repercussão geral e afasta cobrança do imposto na integralização de capital social, independentemente da atividade principal da empresa; fraudes e valores excedentes não estão protegidos.
O Supremo Tribunal Federal (STF) firmou entendimento de que a imunidade do Imposto sobre Transmissão de Bens Imóveis (ITBI), prevista na Constituição Federal para operações de integralização de capital social, também se aplica às empresas que exercem predominantemente atividades imobiliárias.
A decisão foi tomada por maioria no julgamento do Recurso Extraordinário 1.495.108, correspondente ao Tema 1.348 da repercussão geral, e estabelece orientação para processos semelhantes em todo o país.
Entenda a controvérsia
A discussão teve origem em uma cobrança realizada pela Prefeitura de Piracicaba, no interior de São Paulo, contra uma empresa administradora de bens que havia transferido um imóvel para integralizar seu capital social.
O Tribunal de Justiça de São Paulo considerou legítima a cobrança do ITBI, entendendo que a atividade imobiliária da empresa afastaria a proteção constitucional.
A controvérsia chegou ao STF, que examinou o alcance do artigo 156, parágrafo 2º, inciso I, da Constituição Federal.
O que decidiu o Supremo
Prevaleceu o voto do relator, ministro Edson Fachin, segundo o qual a imunidade tributária na integralização de capital social não depende da atividade econômica predominante da pessoa jurídica.
Para a maioria, a restrição constitucional relacionada à atividade imobiliária aplica-se às operações decorrentes de fusão, incorporação, cisão ou extinção de empresas, e não à simples integralização de capital.
O entendimento busca preservar a finalidade constitucional de facilitar a capitalização de sociedades empresariais e incentivar a atividade econômica.
Imunidade não é ilimitada
Apesar da decisão favorável às empresas, o STF estabeleceu limites importantes.
A imunidade alcança apenas o valor do imóvel destinado à integralização do capital social. Caso o valor transferido supere o montante efetivamente integralizado, a parcela excedente poderá sofrer incidência do ITBI, conforme entendimento anteriormente fixado no Tema 796.
O Supremo também ressalvou que operações envolvendo simulação, artificialidade ou fraude à lei não podem se beneficiar da imunidade.
Divergência entre os ministros
Os ministros Gilmar Mendes e Flávio Dino ficaram vencidos.
Para a corrente divergente, a limitação da imunidade em razão da atividade imobiliária da empresa encontraria fundamento na legislação tributária e na interpretação histórica da Constituição.
A maioria, entretanto, concluiu que a ressalva não alcança as operações destinadas à formação ou ao aumento do capital social.
Impactos para o mercado imobiliário
A decisão representa um marco interpretativo para empresas patrimoniais, administradoras de bens e sociedades do setor imobiliário.
O entendimento poderá influenciar discussões tributárias envolvendo transferências de imóveis realizadas para capitalização empresarial, além de orientar a atuação das administrações municipais.
Como o julgamento ocorreu sob o regime da repercussão geral, a tese deverá ser observada nos demais processos que discutam a mesma questão constitucional.
A aplicação concreta da imunidade continuará dependendo da regularidade da operação e da comprovação de que a transferência se destina efetivamente à integralização do capital social.