Por maioria, Plenário decide que o art. 155, § 2º, X, “b”, da Constituição não autoriza anular créditos gerados em operações internas anteriores.
O Supremo Tribunal Federal decidiu que a venda de combustível derivado de petróleo para outro estado não exige o cancelamento dos créditos de ICMS gerados nas operações anteriores feitas dentro do estado de origem. O julgamento do Recurso Extraordinário 1.362.742, com repercussão geral (Tema 1.258), ocorreu em sessão virtual encerrada em 4 de setembro de 2026. A tese vale para os demais tribunais do país.
O caso envolveu distribuidora de Minas Gerais que comprou combustível em operação interna — com incidência de ICMS e geração de crédito — e depois remeteu parte do produto a outro estado, operação em que o ICMS não incide em favor da origem. O Tribunal de Justiça de Minas Gerais havia considerado legítima a manutenção da cobrança estadual sobre as etapas internas anteriores. A empresa recorreu, alegando bitributação e ofensa à não cumulatividade.
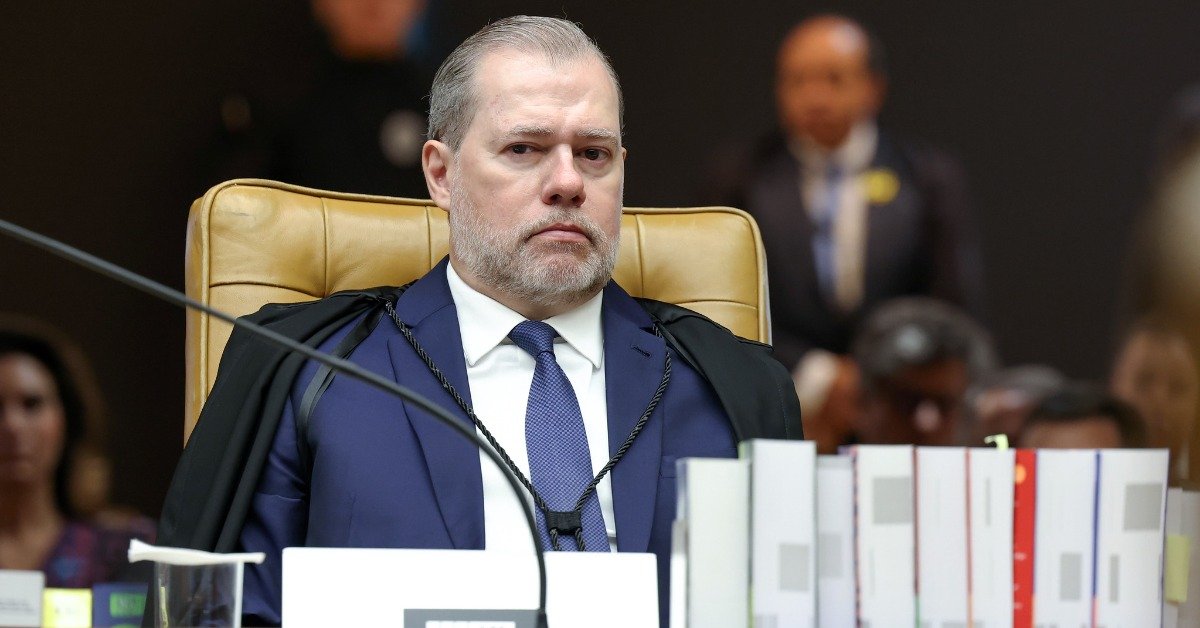
Prevaleceu o voto do relator, ministro Dias Toffoli. Para ele, a Constituição adotou o princípio da tributação no destino para esses combustíveis: o art. 155, § 2º, X, “b”, destina o ICMS ao estado em que ocorre o consumo. Exigir o estorno dos créditos das etapas internas, segundo o relator, desvirtua esse modelo e encarece a cadeia — com possível reflexo, por exemplo, no querosene de aviação.
Acompanharam Toffoli, conforme a cobertura do julgamento, os ministros André Mendonça, Cristiano Zanin, Luiz Fux, Nunes Marques e Gilmar Mendes.
Abriu divergência o ministro Alexandre de Moraes. Ele entendeu que a não incidência na saída interestadual não impede a tributação das operações internas anteriores e que a Constituição, como regra, determina a anulação dos créditos quando há remessa sem incidência, salvo lei complementar que autorize a manutenção. No mesmo sentido votaram Cármen Lúcia, Flávio Dino e Edson Fachin.
No caso concreto, por maioria, o STF deu provimento ao recurso e anulou o auto de infração lavrado contra a distribuidora mineira.